标签: 埃斯顿 工业机器人 IPO 锂电
2026-11-14 热点
云梦级1月18日云梦级消息,据凤凰网财经《IPO观察哨》报道,港交所1月15日披露,国产工业机标签器人“四小龙”之首南京埃斯顿自动化股份有限公司(以下简称“埃斯顿”,002747.SZ)二次递表港交所: ,重启IPO进程。
埃斯顿成立于1993年,2015年在深交所上市。截至1月16日收盘,其市值达222.0埃斯2亿元。
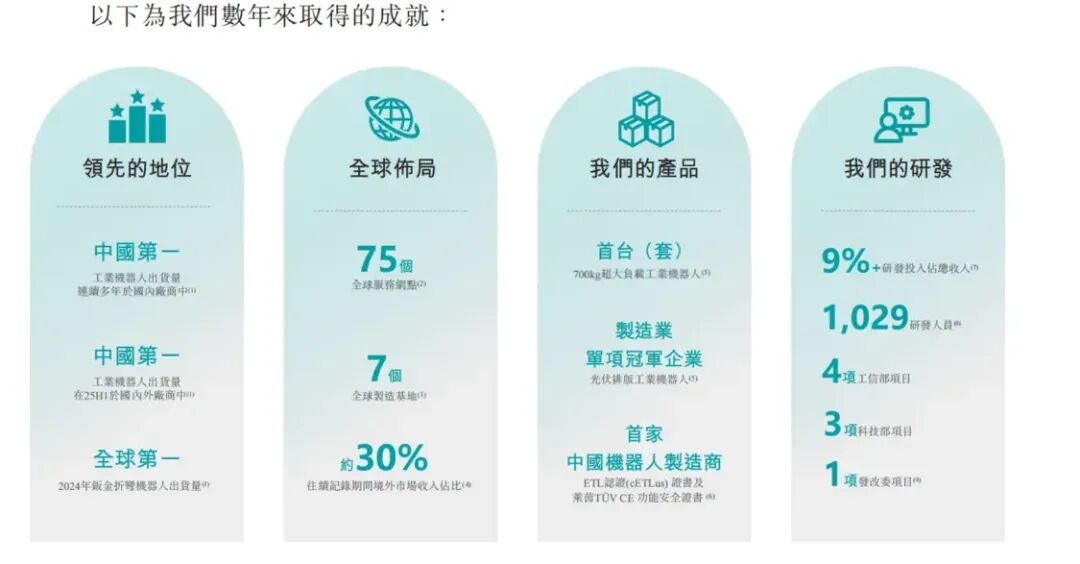
另据弗若斯特沙利文数据,公司2024年收入位列全球工业机器人厂商第六;2025年上半年,其国顿 内市场出货量首次超越外资品牌,连续多年保持本土第一。公司业务主要覆盖汽车、工程机械、锂电等制造领域,工业提供全产业链解决方案。
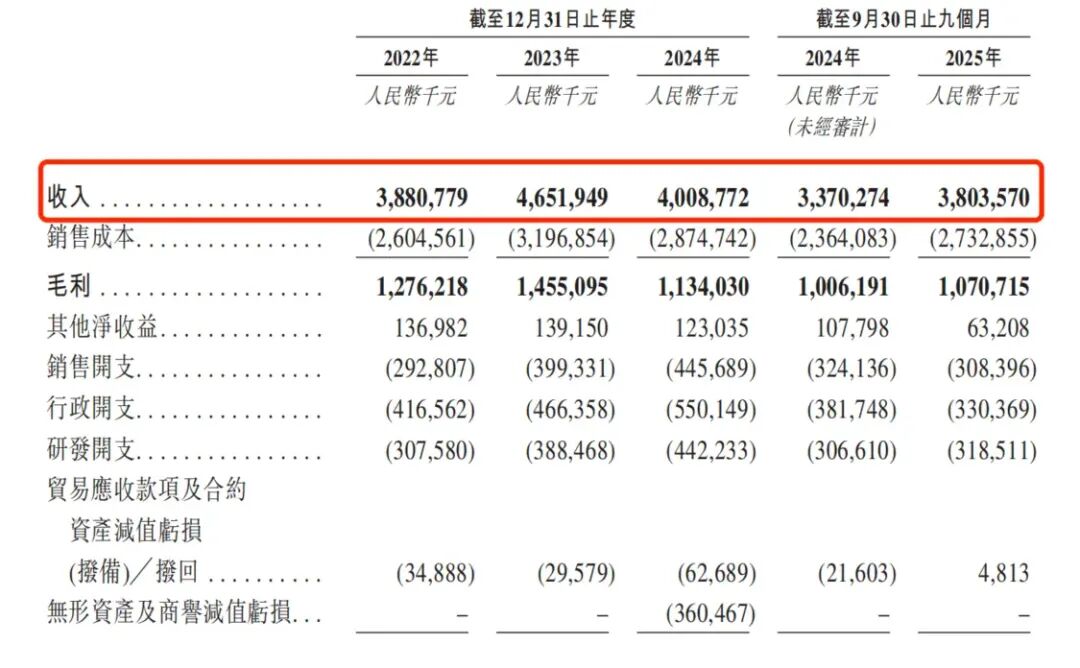
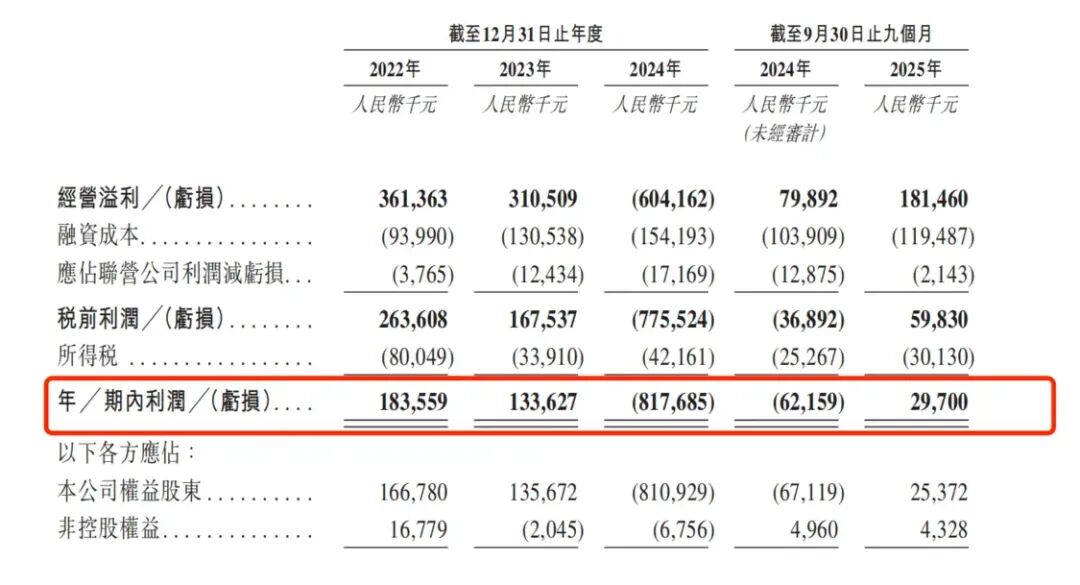
凤凰网财经《IPO观察哨》发现,埃斯顿盈利表现极不稳定,可持续性存疑。2024年机器净亏损达8.18亿元,而2022年净利润为1.84亿元。埃斯顿在招股书中表示,亏损主要源于收入下降、人 毛利率收窄以及无形资产与商誉减值。2024年营业收入同比减少13.83%至40.09亿元。
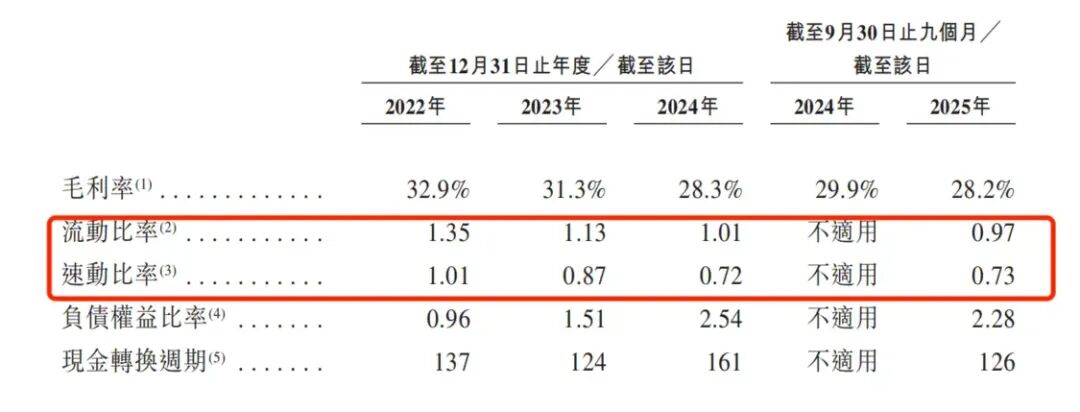
埃斯顿2025IP年前三季度虽实现归母净利润2900.39万元,看似扭亏,但复苏势头较弱。更值得注意的是,公司毛O 利率自2022年的32.9%持续下滑至2025年前九个月的28.2%,累计下降4.7个百分点,反映出市锂电场竞争加剧对利润空间的挤压。
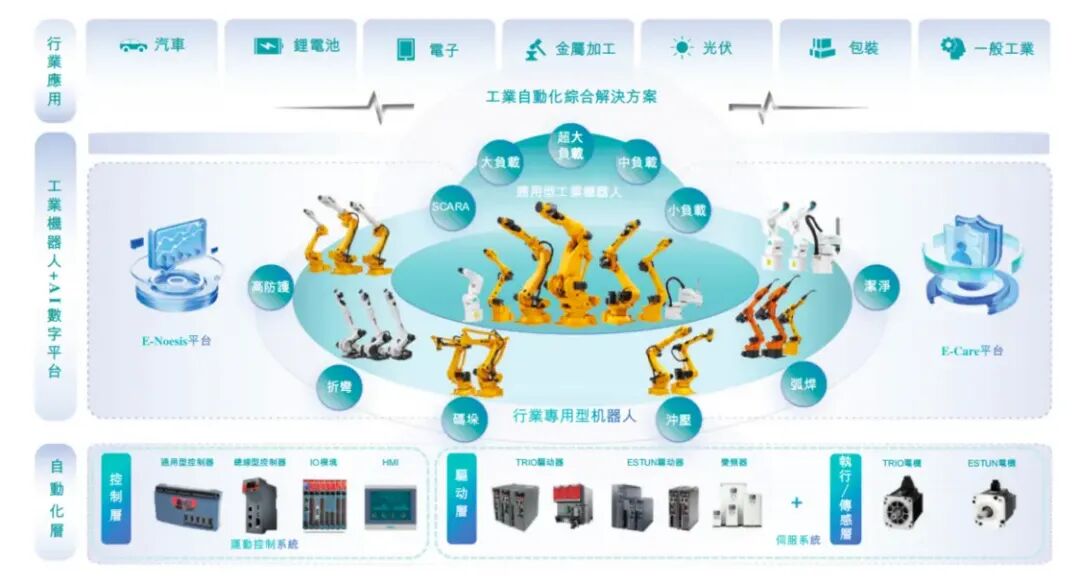
埃斯顿客户以直销为主,涵盖汽车、光伏、锂电池、电子、金属加工及建筑材标签料等行业的制造商与经销商。
招股书及最新财报显示,客户结构失衡已成为经营隐患。前五大客户收入占比从: 2022年的16.4%大幅上升至2025年前九个月的37.2%。其中最大客户收入占比从5.5%激增埃斯至18.0%,2025年前九个月已有两家客户贡献收入超过10%,合计占比31.4%,显示对新能顿 源汽车与锂电池行业头部企业的高度依赖。